債券投資のタイミング
金利上昇の要因と米中間選挙のシナリオ
利回りと益回りの基礎
比べる2つの利回り
- 債券利回り
債券を満期まで保有したときの年あたり収益率。債券価格が下がるほど利回りは上がる
- 株式益回り
株価に対する1株あたり利益(EPS)の割合。EPS ÷ 株価
株式益回りの計算
株価 1,000円・EPS 50円 → 益回り 50 ÷ 1,000 = 5%
株価 1,250円・EPS 50円 → 益回り 50 ÷ 1,250 = 4%
利益が同じなら、株価が上がるほど益回りは低下
株式益回りの計算
比較の物差し
- イールドスプレッド
株式益回り − 債券利回り。株式のリスクに対する上乗せの大きさ
株式は価格変動や倒産のリスクを伴う
その分、債券より高い利回りが求められる
資金が向かう方向
スプレッド |
例(益回り − 債券利回り) |
資金の向かう先 |
|---|---|---|
大きい |
4% − 2% = +2%pt(2ポイント) |
株式(株式が割安) |
小さい |
5.2% − 5% = +0.2%pt(ほぼ拮抗) |
債券に傾きやすい |
マイナス |
4% − 5% = −1%pt |
債券(国債の方が高利回り) |
出典:FactSet・Goldman Sachs(2行目の益回り5.2%)
金利上昇と株価
債券利回りが上がると、スプレッドが縮む
元の差を保つには益回りの上昇が必要
利益(EPS)が変わらなければ、株価の下落で調整
利益が伸びれば、株価を下げずに益回りが上がる
利益の伸びが金利上昇に追いつけば、金利上昇と株高が両立
金利上昇と株価
教科書モデルの限界
益回りには来期以降の長期的な利益成長が入らない
名目利回りと比べるか、実質利回り(インフレ控除後)と比べるかで結論が変化
資金配分は利回り比較だけで決まらない(年金などの定期的な配分調整、指数に機械的に投資する資金の流入など)
株式と債券が同じ方向に動く局面では、両方を持って値動きを打ち消し合う前提が崩れる
長期金利上昇の要因
世界的な金利上昇
主要先進国の長期金利が15年以上ぶりの高水準(OECD)
米10年債 5.11%(9月23日)、米30年債 約5.25%
日本10年債 3%超(約30年ぶり)
ドイツ10年債 2011年以来の高水準
出典:OECD Economic Outlook Interim Report(2026年9月)、会社四季報オンライン(米10年債)、TwentyFour AM(米30年債)、CNBC(ドイツ10年債)
共通する3つの要因
要因 |
中身 |
|---|---|
インフレの再燃 |
中東紛争による原油高 |
中央銀行の利上げ |
FRB・ECB・日銀が利上げ(FRB は9月に25bp=0.25%) |
国債需給の悪化 |
財政赤字の拡大と、従来の買い手の後退 |
出典:CNBC(2026年9月3日)、Vanguard「Implications of rising bond yields」、OECD
米10年債上昇の分解
要因 |
寄与 |
|---|---|
政策金利の予想(利上げ観測) |
+50bp |
タームプレミアム |
+20bp |
期待インフレ |
+10bp |
2月下旬の低水準から9月上旬までの上昇幅約80bpの内訳(TD Economics)
出典:TD Economics「Bond Yields: Higher for Longer」
タームプレミアムとは
- タームプレミアム
長期債を保有するリスクに対して投資家が求める上乗せ金利
財政赤字:米国の債務は40兆ドル超、赤字は GDP 比6%超
買い手の後退:海外公的部門の米国債保有比率が15%から13%へ
日本の投資家:国内金利の上昇で資金を国内に留める
社債発行の急増:前年同期比50〜100%増
米10年債の寄与 +20bp は上の要因の合計。要因ごとの寄与は定量化されていない
出典:TD Economics、TwentyFour AM
実質金利と期待インフレ
期間(出典) |
10年実質金利 |
期待インフレ(BEI) |
|---|---|---|
7月末→9月24日(大和証券) |
+42bp |
+5bp |
2月平均→9月(Russell) |
約+65bp |
約+7bp |
上昇の約9割が実質金利。長期の期待インフレはほぼ横ばい
短期は別:2年 BEI は7月末から+27bp(原油高)
出典:大和証券 末廣徹(TBS CROSS DIG with Bloomberg、2026年9月25日)、Russell Investments「What’s really driving the rise in Treasury yields?」
実質金利が上がる理由
要素 |
中身 |
|---|---|
実質政策金利の予想 |
強い景気と目先のインフレを受けた利上げ観測 |
実質タームプレミアム |
金融政策の不透明さと、国債・社債の需給 |
出典:Russell Investments、TD Economics、PIMCO「AI Capex and the Limits of Crowding Out」
FRB の姿勢とカーブ
時点 |
FRB の動き |
市場の反応 |
|---|---|---|
7月29日 |
議長会見で2%目標への姿勢があいまい |
長短金利差が1年で最大の拡大 |
8月28日 |
ジャクソンホール講演でタカ派姿勢 |
2年債を中心に利回り上昇 |
9月16日 |
25bp利上げ(3.75〜4.00%) |
決定後に長期金利は低下 |
出典:Reuters(2026年9月14日)、TD Economics、CNBC(2026年9月16日)、米財務省
信認と長期金利
信認が揺らぐ → 長期金利上昇、長短金利差拡大
利上げで信認が回復 → 長期金利は低下
長期の期待インフレ横ばい:市場は FRB のインフレ抑制を信認
先行きを示さない議長の方針 → タームプレミアムを押し上げ
出典:アライアンス・バーンスタイン「米国長期金利の上昇を読み解く」、CNBC(2026年9月16日)、PIMCO、Vanguard
信認と長期金利
財政不安をめぐる見方
立場 |
主張 |
出典 |
|---|---|---|
主因ではない |
社債・他国債も同程度に上昇し、入札も順調 |
J.P. Morgan |
構造的な要因 |
ほかの要因が落ち着いても財政不安は残る |
Goldman Sachs |
今回の相違点 |
コロナ後の局面と違い、財政リスクが存在 |
大和証券 |
米国の財政不安はタームプレミアムの一部
出典:J.P. Morgan Private Bank「Deficits, debt and bond yields」、Goldman Sachs「Why Global Bond Yields Are Expected to Stay Elevated」、大和証券 末廣徹
ハイパースケーラーの起債
2026年の米ドル建て発行は1,800億ドル超(年末に2,500億ドル見込み)
満期15年超が41%(社債指数全体では16%)
AI設備投資は2026年に7,500億ドル超、2027年は1兆ドル超の見込み
長期社債が30年国債と同じ買い手を奪い合う
社債の買い手が金利ヘッジで国債を売り、売りが重なる
ハイパースケーラー自身の社債金利の上昇は結果であり、原因ではない
出典:TwentyFour AM「How hyperscaler issuance is reshaping the Treasury curve」、TD Economics、PIMCO
起債の影響をめぐる見方
立場 |
主張 |
出典 |
|---|---|---|
主要因の一つ |
利回りとタームプレミアムを押し上げる主要因 |
OECD |
上乗せ要因 |
長期ゾーンの圧力を加えるが、発生源ではない |
TwentyFour |
懐疑的 |
予想外の大型起債でも国債利回りに有意な反応なし(予想済みの発行は対象外) |
PIMCO |
出典:OECD Interim Report、TwentyFour AM、PIMCO(2026年9月15日時点)
AIが金利を上げる2つの経路
経路 |
仕組み |
調達方法との関係 |
|---|---|---|
投資と貯蓄 |
AI投資が貯蓄を上回り、実質金利が上昇 |
無関係(社債でも手元資金でも同じ) |
債券の需給 |
社債が国債の買い手を奪う |
社債で調達したときだけ |
PIMCO が否定しているのは「債券の需給」の経路のみ
出典:PIMCO「AI Capex and the Limits of Crowding Out」
日銀の利上げ観測
2年後の短期金利の予想が約2.5%:約6回の利上げを織り込み
年初来の上昇幅:10年金利 0.94%pt、2年後の短期金利の予想 0.80%pt
9月に利上げを決定(反対2票)
出典:第一ライフ資産運用経済研究所 藤代宏一「長期金利3%到達の基本的な理解」、Bloomberg【日本市況】(2026年9月23日)
日本の長期金利の要因
立場 |
主張 |
出典 |
|---|---|---|
財政が主因 |
上昇1.4%pt のうち期待インフレは約0.5%pt。残りの中心は財政リスク |
野村総研 木内氏 |
利上げ観測が主因 |
長期金利上昇の大半を利上げ観測で説明。財政主因説には無理がある |
第一ライフ 藤代氏 |
財政要因とは言いがたい |
日本の財政赤字は近年改善 |
PwC |
出典:野村総合研究所 木内登英(Yahoo!ニュース転載)、第一ライフ 藤代宏一、PwC「Weekly Macro Economic Insights」(2026年9月15日)
日米のイールドカーブ
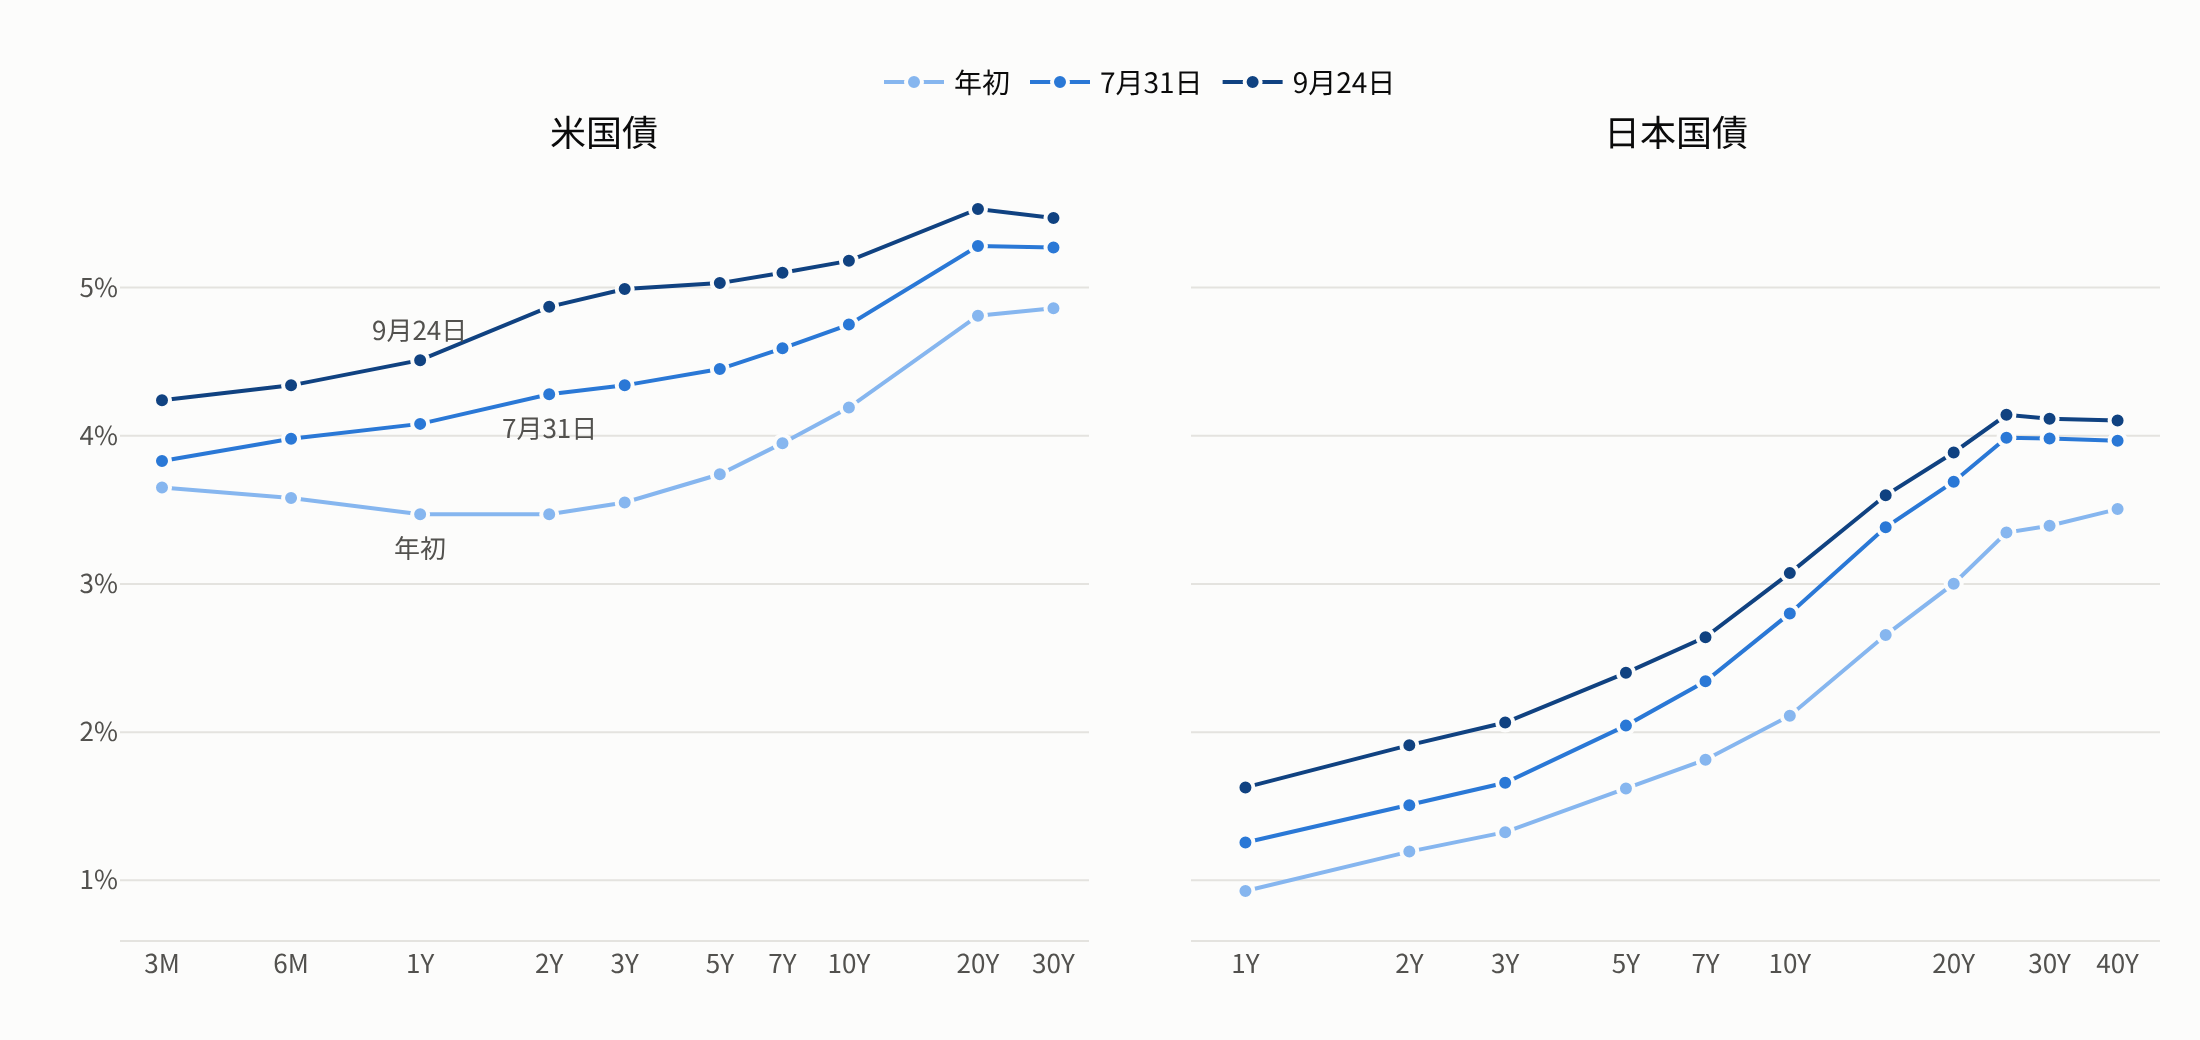
出典:米財務省、財務省(年初は米国1月2日、日本1月5日)
長短金利差の変化
時点 |
米国(2-10年 / 10-30年) |
日本(2-10年 / 10-30年) |
|---|---|---|
年初 |
+72 / +67bp |
+92 / +128bp |
7月31日 |
+47 / +52bp |
+129 / +118bp |
9月24日 |
+31 / +29bp |
+116 / +104bp |
米国:年初から一貫して長短金利差が縮小(ベア・フラットニング)。9月21日に最小の+20bp
日本:2-10年は7月まで拡大、その後は利上げ観測で縮小
出典:米財務省、財務省のデータから算出
長短金利差の変化
株式と債券の現状判断
金利高でも株を支えるもの
S&P500 と Nasdaq はAI半導体・大型テック株の主導で高値を更新
2026年の予想増益率は+30%台、AI関連が指数の利益の約46%
一方で、AI関連の株価は利益ほど上がらず、益回りは上昇(BIS)
出典:大和アセットマネジメント 月次レポート、Yahoo Finance、FactSet・Jefferies(Taggart 氏の記事経由)、BIS 四半期報告(第一ライフ 柏村氏経由)
金利高でも株を支えるもの
金利高・株高の点検
観点 |
状態 |
判定 |
|---|---|---|
上昇の中身 |
実質金利が中心、期待インフレは横ばい |
良好 |
景気・利益 |
強い、利益予想は上方修正 |
良好 |
上昇の速さ |
9月23日に1日で約14〜19bp 上昇 |
警戒 |
水準 |
BAA 社債6.5%まであと20〜30bp |
警戒 |
安全余裕 |
益回りと債券利回りの差はほぼゼロ |
警戒 |
出典:Russell Investments、大和証券 末廣徹、FactSet(Taggart 氏の記事経由)、Bessemer Trust、J.P. Morgan PB、Chase
債券を加えるタイミング
タイミング |
目安 |
現状(9月下旬) |
|---|---|---|
金利が頭打ち |
FRB の打ち止め、原油のピーク |
まだ(長期国債は待つ) |
スプレッドの縮小 |
益回りと利回りの差がゼロ付近 |
+0.2%pt(条件に近い) |
景気の悪化 |
利益の下方修正、指標の悪化 |
まだ(長期国債で備える) |
株・ゴールドはインフレと財政不安には強いが、景気後退と円高に弱い。出典:FactSet・Goldman Sachs(益回り)、Schwab、Portfolio Terminal
長期国債を検討する兆候
兆候 |
現状(9月下旬) |
|---|---|
予想利益の下方修正が始まる |
まだ(上方修正が続く) |
景気指標が悪化に転じる |
まだ(9月の PMI は58.4) |
FRB が利上げの打ち止めを示す |
まだ(年内にあと1回の見通し) |
インフレの広がりが収まる |
まだ(8月 CPI は上振れ) |
原油が天井をつける |
兆しあり(4月の高値から反落) |
30年債は約0.33%pt の上昇で1年リターンがマイナス。出典:Schwab、FactSet(Taggart 氏の記事経由)、Bloomberg、Portfolio Terminal
長期国債を検討する兆候
個人が買える高利回り債券
利回りの階段
種類 |
利回りの目安 |
主なリスク |
|---|---|---|
日本国債 |
約1.7〜3% |
金利変動(個人向け国債は元本割れなし) |
普通社債 |
約2.5〜4.75% |
発行体の信用 |
銀行の劣後債 |
約2.5〜3.4% |
弁済順位が低い、期限前償還 |
ハイブリッド債 |
約5% |
劣後に加え、利払いの繰り延べ |
米国債 |
約4.8〜5.5% |
為替(ヘッジすると利回りが低下) |
2026年9月時点、税引前。出典は以降の各スライドを参照
日本国債
商品 |
利率・利回り |
購入単位 |
|---|---|---|
個人向け国債 固定5年 |
2.24% |
1万円 |
個人向け国債 固定3年 |
1.96% |
1万円 |
個人向け国債 変動10年 |
初回1.95%(半年ごとに見直し) |
1万円 |
新窓販国債 10年 |
応募者利回り2.943% |
5万円 |
新窓販国債 5年 |
応募者利回り2.171% |
5万円 |
出典:マネックス証券(個人向け国債)、iFinancial TV(新窓販国債)。2026年9月募集分
個人向け社債(普通社債)
銘柄 |
利率・期間 |
格付け・単位 |
|---|---|---|
ソフトバンクグループ 第70回 |
4.75%・7年 |
A・100万円 |
イオン 第31回 |
3.087%・7年 |
A-・100万円 |
三菱HCキャピタル 第31回 |
2.642%・5年 |
AA・100万円 |
プレミアグループ 第2回 |
2.536%・3年 |
A-・10万円 |
いずれも2026年7〜9月の発行分(完売済みを含む)
出典:SBI証券(ソフトバンクグループ第70回)、やさしい株のはじめ方、knowledge-art(個人向け社債の一覧)
劣後債・ハイブリッド債
銘柄 |
利率 |
期間・格付け |
|---|---|---|
みずほFG 第34回(劣後) |
3.429% |
10年・AA- |
三井住友トラストG 第25回(劣後) |
当初5年 2.902% |
10年・A+/AA- |
三菱UFJ FG 第43回(劣後) |
当初5年 2.548% |
10年・AA- |
ソフトバンクG 第9回(ハイブリッド) |
当初5年 5.12% |
35年 |
「当初5年」は、5年後に償還されなければ変動金利に切り替わる
出典:楽天証券(三井住友トラストG第25回)、やさしい株のはじめ方、knowledge-art
外貨建て・ファンド
商品 |
利回り |
注意点 |
|---|---|---|
米国債 10年(ヘッジなし) |
5.17% |
円高で為替差損 |
米国債 10年(ヘッジあり) |
円ベースで約2% |
ヘッジコスト約3% |
米国総合債券 ETF(AGG) |
SEC 利回り4.83% |
米国上場、為替リスク |
米国ハイイールド債 投信 |
スプレッド約2.70%pt |
信用力が低い社債、為替リスク |
出典:米財務省(2026年9月25日)、会社四季報オンライン(ヘッジ後利回り)、投資のコンシェルジュ(AGG)、宮野宏樹 note(スプレッド)
選ぶときの確認点
弁済順位:利率が高いほど、破綻時の回収順位が低い
期限前償還:償還されないと変動金利に切り替わる
購入単位:100万円単位が多く、10万円単位は一部
途中売却:社債は時価で、不利な価格になりやすい
為替:外貨建ては円高で損失、ヘッジするとコスト約3%
税金:利息に20.315%が源泉徴収される
Warning
「年利12%固定」などの広告や仕組債は、国債・社債と同じ土俵で比べない
出典:SBI証券(税引後利率の計算)
第二部:米国中間選挙のシナリオ
中間選挙の概要
投票日は11月3日。上院は35議席が改選
下院は民主党がほぼ確実に過半数を取る見通し
上院は接戦。民主党は差し引き4議席の上積みが必要
支持政党を問う世論調査は民主党が8〜12ポイントリード
共和党は大統領・上下院の支配をほぼ確実に失う
出典:NBC News、Marist Poll(2026年9月23日)、Morgan Stanley、Schroders
予測市場の確率
シナリオ |
Kalshi(9月14日) |
Polymarket |
|---|---|---|
上下院とも共和党 |
15% |
10% |
上院は共和党・下院は民主党 |
34% |
— |
上下院とも民主党 |
49% |
50% |
アナリストの多くは「ねじれ」を最有力とみており、予測市場と見方が分かれる
出典:野村證券(Kalshi)、BigGo(BofA 経由の Polymarket)、Schroders、Business Insider
シナリオ別:債券と株式
シナリオ |
米国債 |
株式 |
|---|---|---|
上下院とも共和党 |
追加財政で金利上昇 |
上昇が続く、AI株を見直し |
ねじれ |
短期金利が低下 |
初動は上昇、幅は限定的 |
上下院とも民主党 |
超長期金利が小幅に低下 |
下落、AI株への警戒 |
出典:野村證券「米中間選挙 上下院結果別の4つのシナリオ」(金利・株価)
債券の2段階のリスク
選挙直後:追加財政が難しくなり、金利は低下しやすい
2027年半ば:債務上限に到達し、協議が焦点に
共和党は国防費、民主党はメディケイド削減の撤回を要求
両方を受け入れる妥協なら、財政赤字は GDP 比約1%拡大
議会の膠着は、財政の引き締めを意味しない
出典:Schroders「US midterms: can the Democrats retake both houses」、野村證券
セクターへの影響
状況 |
恩恵を受けやすい |
圧力を受けやすい |
|---|---|---|
ねじれ(現状維持) |
防衛、AI・半導体、金融 |
医療、エネルギー、暗号資産 |
民主党の支配強化 |
クリーンエネルギー、病院 |
テック(競争・AI)、エネルギー |
データセンターのコスト負担 |
送電網の機器、電力会社 |
大手クラウド、データセンター REIT |
出典:Business Insider(2026年9月18日)、Morgan Stanley
データセンター規制は超党派
連邦下院:データセンターに電力コストを負担させる法案を417対3で可決
州:ニューヨーク州(民主党)とテキサス州(共和党)がともに新設を停止
地域:オハイオ州で125件超の停止措置、11月は6州28地域で住民投票
世論:登録有権者の75%がデータセンターに反対
連邦政府(トランプ政権)は建設を急ぐ方針
出典:ABC News/AP(2026年9月16日)、LA Times、MultiState、The American Prospect(Heatmap の調査)、Conference Board
選挙で変わる規制の度合い
シナリオ |
データセンター規制 |
|---|---|
上下院とも共和党 |
厳しくならない |
ねじれ |
2028年大統領選に向けた争点に |
上下院とも民主党 |
条件付きで厳しくなる方向 |
民主党が勝っても、大統領の拒否権が残り、一律の禁止は通りにくい
建設を前提に、コスト負担などの条件を厳しくする流れ
出典:野村證券、Schroders、Saxo
ディーゼル価格への対策
ディーゼルは1ガロン約6.53ドルで過去最高、在庫は5年平均比 −13%
9月22日:トランプ大統領が輸出規制を支持
9月24日:エネルギー長官は全面禁止を否定、業界の自主的な制限を打診
大統領の権限で実施でき、議会の承認は不要
効果は一時的との見方。ガソリン高や輸入国の燃料高を招くおそれ
出典:Roll Call、Reuters(2026年9月24日)、WSJ、AAA、Wood Mackenzie
対イランの姿勢
9月25日:イランが「7日間で海峡を再開する」工程表を提示
9月26日:トランプ大統領が拒否
選挙後の空爆再開を想定と報道(匿名の当局者、WSJ)
選挙前の合意を求めているのはイラン側
原油高は選挙まで続くとの発言。直前の譲歩は否定できないが兆候なし
出典:Al Jazeera、New York Times(2026年9月26日)、WSJ、松井証券
米中首脳会談の合意
合意した |
合意しなかった |
|---|---|
貿易休戦を2027年1月10日まで延長 |
半導体の輸出規制 |
300億ドル分の関税引き下げ |
レアアースの規制 |
「米中AI対話」を設置(11月までに初会合) |
農産物の購入の約束 |
イランの核保有反対、航路の通行料に反対 |
台湾 |
休戦の期限(11月10日)を延ばし、選挙前の関税リスクを取り除いた
出典:読売新聞、CNBC、Decode39、Business Upturn、Merics
中東シナリオ別の原油と金利
項目 |
強硬シナリオ |
沈静化シナリオ |
|---|---|---|
ブレント原油 |
120〜150ドル |
60〜90ドル |
政策金利 |
利上げ観測が強まる |
利上げ観測が後退 |
イールドカーブ |
短期金利が上がり長短差が縮小 |
短期金利が下がり長短差が拡大 |
株と債券 |
一緒に下落しやすい |
金利低下と株高 |
足元のブレントは103〜106ドル(適正価格は約90ドル、JPモルガン)。出典:Goldman Sachs、EIA 9月見通し、JPMorgan、Citi、FinanceFeeds
中東をめぐる予測市場
契約 |
10月末まで |
年末まで |
|---|---|---|
海上封鎖の終了(Polymarket) |
32.5% |
64.5% |
通航の正常化(Polymarket) |
8.5% |
23.5% |
通航の正常化(Kalshi) |
7% |
12% |
9月26日の提案拒否より前の数値(Polymarket は9月23日時点)。Kalshi は11月1日より前・2027年1月1日より前。出典:Lines.com、Covers
中東をめぐる予測市場
中間選挙の年の9月
中間選挙の年で最も弱い月:9月の平均は −0.8%
ただし下がった年は五分五分。大きく下げた年が平均を引き下げる
8月末〜10月初めは中央値 −1.4%、1年で最も値動きが大きい
2026年9月は +0.7%(8月末→25日)。月中の最大下落は −1.7%(16日)
出典:Carson Group の Detrick 氏(Fortune 経由、1950年以降)、Forbes JAPAN(1960年以降)、UBS、FRED(S&P500 の終値から算出)
10月以降のアノマリー
期間 |
平均 |
上昇した確率 |
|---|---|---|
10月 |
+3.0% |
73.7% |
11月 |
+2.7% |
78.9% |
第4四半期 |
+5.6% |
83% |
8月末〜翌年3月末 |
+14.5% |
19回中16回 |
10月〜翌年7月 |
+18.2% |
92% |
出典:Detrick 氏(10・11月)、マネックス証券の集計(第4四半期・10月〜翌年7月、1930年以降)、UBS(8月末〜翌年3月末、1950年以降)
アノマリーを使うときの注意
標本は19〜24回と少なく、期間の取り方で数字が変わる
例外の2018年・2022年は利上げ局面。2026年も利上げ中
与党が支配を失うと、選挙後6か月は +10.4%(それ以外は +16.1%)
典型的な年は選挙の約1か月前に年初比 −6%で底入れ。2026年はこの形ではない
出典:UBS、日本経済新聞(馬渕磨理子)、BlackRock「2026 midterm elections and market performance」、Forbes JAPAN
これまでの論点との関係
これまでの論点 |
中間選挙による変化 |
|---|---|
財政とタームプレミアム |
追加財政は後退、2027年の債務上限で再燃のおそれ |
AI関連への集中 |
民主党が大勝した場合の最大のリスク |
ハイパースケーラーの起債 |
規制で投資が鈍れば起債が減る可能性(推論) |
債券投資のタイミング |
選挙後の金利低下は長期債の検討材料、債務上限に注意 |
中東情勢と原油 |
選挙後に合意か空爆再開かで分岐、アノマリーの前提を左右 |